2012-2016年光通信器件市场评估与2019年投资机会及风险分析
一、2012-2016年光通信器件市场回顾与评估
2012年至2016年,全球光通信器件市场经历了从调整到稳步增长的过程。受宽带中国、4G建设以及数据中心初步兴起等因素驱动,市场规模整体呈现上升态势,但增速波动明显。
1. 市场规模与增长
根据行业数据,2012年全球光通信器件市场规模约为65亿美元,此后逐年增长,到2016年达到约95亿美元,年均复合增长率(CAGR)约为10%。增长动力主要来自亚太地区(尤其是中国)的光网络基础设施投资,以及北美数据中心互联需求的提升。
2. 产品结构分析
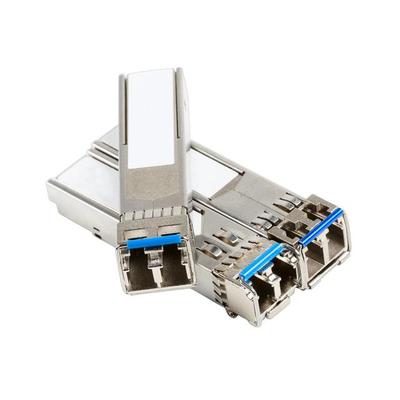
- 光有源器件:包括激光器、探测器、光收发模块等,占据市场主要份额(约60%以上)。随着10G/40G向100G升级,高速收发模块需求在2014-2016年明显放量。
- 光无源器件:包括光纤连接器、分路器、波分复用器等,受益于FTTH大规模建设,市场保持稳定增长。
- 光纤光缆:虽然不属于器件范畴,但其需求增长对器件有拉动作用,中国市场的光纤光缆需求在此期间持续旺盛。
3. 区域市场
- 中国:“宽带中国”战略和4G网络建设带动光器件需求高速增长,2015年成为全球第二大光器件市场。
- 北美:主要受数据中心(尤其是大型云服务商)需求驱动,2016年100G光模块需求开始起量。
- 欧洲:增长相对平缓,受宏观经济影响,电信投资较为谨慎。
4. 竞争格局
市场集中度较高,光模块领域以Finisar、Lumentum(原JDSU)、Avago等海外厂商为主导;无源器件领域中国厂商(如光迅科技、中际装备等)份额逐步提升。价格竞争激烈,尤其在低速率产品市场。
5. 技术进展
- 100G光模块技术逐步成熟,2015-2016年开始规模商用;
- 硅光子技术进入行业视野,但尚未大规模产业化;
- 相干通信技术得到应用,推动长距离传输器件升级。
2012-2016年光通信器件市场在电信网络升级与数据中心建设的双重拉动下实现了稳健增长,产品结构向高速化演进,中国厂商地位提升。
二、2019年光通信器件投资机会分析
2019年,光通信器件行业面临5G建设周期启动、数据中心持续扩容以及技术迭代等多重机遇,但同时需谨慎评估风险。
1. 投资机会
(1)5G网络建设带动前传/中传光模块需求爆发
2019年是5G商用元年,中国、韩国、美国等国家开始规模部署5G网络。5G基站密度大幅增加,对前传光模块(25G/50G)产生海量需求;中传和回传网络也需要高速光模块(100G/200G/400G)。据预测,5G建设高峰期光模块需求量将是4G时期的数倍,直接利好光模块厂商。
(2)数据中心市场持续高景气
云计算、视频流媒体和AI应用推动超大规模数据中心建设。2019年北美五大云厂商资本开支仍处高位,中国市场BAT等互联网企业也在加大投入。数据中心内部互连(DCI)对100G/400G光模块需求旺盛,且400G开始小批量出货。硅光模块在数据中心的应用前景受到关注。
(3)国产化替代空间
中国光通信器件高端产品(如高速光芯片)仍依赖进口,在中美贸易摩擦背景下,国产化替代成为紧迫课题。国内具备光芯片自研能力的厂商将获得政策与资金支持,投资价值凸显。
(4)新技术方向
- 硅光技术:有望在400G时代降低成本,产业链关注度提升;
- 相干光模块:从长距离向城域网和DCI下沉市场扩展;
- 光电共封装(CPO):长期演进方向,早期布局企业受益。
2. 细分领域投资优先级
- 高速光模块(100G及以上):短期弹性最大,直接受益于5G和数据中心需求。关注具备400G量产能力的龙头厂商。
- 光芯片(25G及以上):国产化率低,替代空间大,但技术壁垒高,投资周期长。
- 无源器件(WDM、分路器等):受益于5G承载网建设,需求稳定。
三、2019年光通信器件投资风险分析
1. 行业竞争加剧与价格下行压力
光模块市场进入者增多,尤其在100G产品上产能扩张较快,可能导致供过于求,价格下跌速度快于预期。低速率产品(10G/25G)毛利率承压。
2. 5G建设节奏不确定性
5G投资规模虽大,但部署进度受政策、资金和标准成熟度影响,若运营商资本开支不及预期,光模块需求将推迟释放。
3. 技术路线变数
- 硅光技术可能颠覆传统光模块封装模式,若产业化加速,将对现有企业造成冲击;
- 光电共封装(CPO)技术的成熟可能改变竞争格局,传统可插拔光模块厂商需关注技术演进。
4. 供应链风险
高端光芯片(如25G DFB、EML)主要依赖美国、日本供应商,中美贸易摩擦可能导致供应中断或成本上升。关键材料和设备(如MOCVD)进口依赖度较高。
5. 汇率波动风险
光通信器件厂商出口比例较高,汇率波动(尤其是人民币兑美元)影响盈利稳定性。
6. 估值风险
2019年5G主题投资热度较高,部分光通信标的估值已透支未来业绩,存在回调风险。投资需精选具备核心技术、客户资源和成本优势的企业。
四、结论与建议
2012-2016年光通信器件市场稳步增长,产业向高速化、集成化方向演进。2019年,在5G商用的强驱动下,光通信器件行业迎来重要投资窗口,高速光模块和光芯片领域机会最为突出。但投资者需警惕竞争加剧、技术迭代、供应链及估值等风险。建议重点关注:
- 具备100G/400G高速光模块量产能力、绑定大客户(设备商或云厂商)的龙头企业;
- 在25G及以上光芯片领域有实质突破、具备国产替代潜力的标的;
- 受益于5G承载网建设、格局稳定的无源器件厂商。
总体策略宜围绕业绩确定性进行布局,并密切跟踪5G建设进度、技术路线变化及贸易政策动向,适时调整投资组合。
如若转载,请注明出处:http://www.doutu123.com/product/58.html
更新时间:2026-11-20 11:29:16